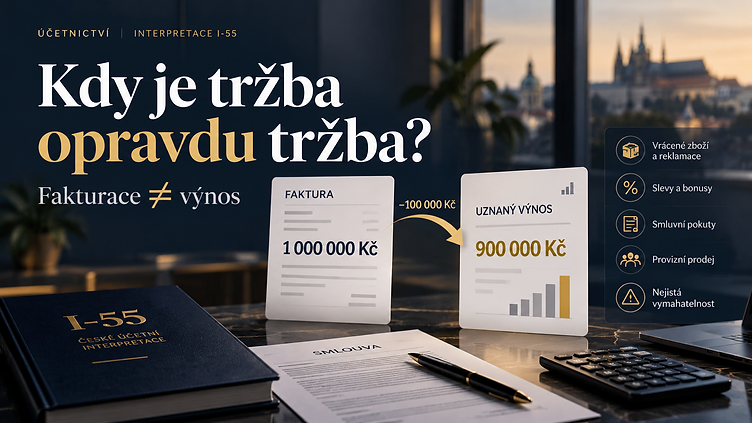
Vyfakturovali jste 1 milion korun. Tržby máte 900 tisíc. A nejde o chybu účetní.
Nová interpretace Národní účetní rady I-55 poprvé srozumitelně říká, kdy výnos vzniká a v jaké výši se má vykázat.
Přesně takový výsledek může přinést nová interpretace Národní účetní rady I-55 Určení okamžiku vzniku výnosu, schválená 14. září 2026. Poprvé v české praxi srozumitelně říká, kdy výnos vzniká a v jaké výši se má vykázat.
Zákon o účetnictví ani vyhláška to dosud konkrétně neřešily. Český účetní standard 001 zmiňuje jen „splnění dodávky“. Výsledek? Dvě firmy se stejným byznysem mohly vykazovat úplně jiné tržby. NÚR proto vychází z principů IFRS a přenáší je do českého prostředí tam, kde to české předpisy umožňují.
Interpretace není právně závazná. Je to odborný názor NÚR. Ale oprávněně se stane měřítkem, podle kterého se bude posuzovat, jestli vaše závěrka dává věrný a poctivý obraz.
Proč to není jen téma pro účetní
Tržby jsou nejdůležitější číslo, které o firmě existuje. Sama NÚR píše, že jde typicky o největší částku ve výkazech a hlavní ukazatel obchodní úspěšnosti.
Na tržbách stojí skoro všechno, co majitel a CFO řídí:
- Marže a ziskovost po produktech, zákaznících a zakázkách.
- Covenanty a úvěrové ukazatele, které banka sleduje.
- Ocenění firmy – násobky tržeb nebo EBITDA při prodeji či vstupu investora.
- Odměny obchodníků a managementu, pokud jsou navázané na obrat.
- Plán a forecast – když nesedí základ, nesedí ani výhled.
Pokud se změní pravidla, kdy a kolik tržeb vykazujete, změní se i obraz firmy. A ten obraz nevidíte jen vy. Vidí ho banka, investor i kupující.
Čtyři podmínky: kdy tržba vznikne
Výnos z prodeje zboží, výrobků nebo služeb podle I-55 uznáte, jen když platí všechny čtyři podmínky najednou:
- Dodali jste. Na zákazníka přešla kontrola – může věc nebo službu využívat a mít z ní užitek.
- Umíte výnos spolehlivě ocenit. Víte, kolik vám zákazník skutečně zaplatí.
- Je pravděpodobné, že zaplatí. Posuzuje se k okamžiku dodání.
- Umíte spolehlivě ocenit související náklady, včetně třeba záručních reklamací.
Klíčové je slovo kontrola. Rozhoduje ekonomická podstata, ne právní forma. Faktura ani převod vlastnictví samy o sobě nerozhodují. Typicky výhrada vlastnictví do zaplacení uznání tržby nebrání, pokud zákazník už zboží normálně používá.
A pozor na zpětný odkup. Když se zavazujete aktivum odkoupit zpět, nejde o prodej, ale o pronájem.
Šest situací, kde se obrat změní
Všechna čísla níže vycházejí z ilustrativních příkladů, které NÚR k interpretaci vydala.
1. Vratky se odhadují dopředu
E-shop prodá v prosinci 100 kusů po 10 000 Kč a dá zákazníkům tři měsíce na vrácení bez udání důvodu. Zkušenost říká, že se vrací asi 10 %.
Na účet přišel 1 milion. Tržby jsou ale 900 000 Kč a 100 000 Kč je závazek vůči zákazníkům. Náklady na prodané zboží se sníží ve stejném poměru. Když se pak vrátí víc, než jste odhadli, rozdíl se projeví v dalším roce.
2. Bonusy až když jsou téměř jisté
Dodavatel materiálu za 10 milionů má ve smlouvě +10 %, pokud zákazníkovy kabely dosáhnou nejvyšší kvality. Historicky to vychází ve dvou třetinách případů.
To nestačí. Tržba je 10 milionů, ne 11. Bonus se uzná, až bude skoro jistý. Variabilní složka ceny – slevy, rabaty, pokuty, výkonnostní bonusy – patří do tržeb jen tehdy, když je riziko pozdějšího snížení zanedbatelné.
A nezáleží na tom, jak je smlouva napsaná. „Základní cena + bonus za včasnost“ a „maximální cena – sankce za zpoždění“ vedou ke stejnému účetnímu výsledku. Když hrozí sankce 10 % z 1 milionu, fixní tržba je 900 tisíc.
3. Když víte, že nezaplatí, není to tržba
Firma ví, že zákazníkova země právě zablokovala platby do zahraničí. Přesto ze strategických důvodů dodá zboží za 2 miliony s náklady 1,5 milionu.
Tržba je nula. Dodané zboží jde rovnou do nákladů – svou povahou je to marketingový náklad. Postup „zaúčtuju tržbu a hned k pohledávce vytvořím opravnou položku“ už neprojde.
Jiná situace je, když se problém objeví až po dodání. Pak tržba zůstává a řeší se dobytnost pohledávky.
4. Prodáváte na svůj účet, nebo jen zprostředkováváte?
Zprostředkovatel prodá 30 kusů po 500 Kč na účet výrobce s provizí 20 %. Jeho tržby nejsou 15 000 Kč, ale 3 000 Kč – jen provize.
Kdo je „pravou“ stranou prodeje, poznáte podle tří otázek. Kdo odpovídá zákazníkovi za plnění? Kdo nese riziko neprodaných zásob? Kdo určuje cenu? Pro obchodní firmy, e-shopy na marketplace nebo agentury to může obrat změnit několikanásobně.
5. Dlouhá splatnost je skrytý úvěr
Když necháte zákazníka platit výrazně později, než je v oboru obvyklé, ve skutečnosti mu půjčujete. Část ceny pak není tržba, ale úrokový výnos rozložený v čase. Tržby klesnou, finanční výnosy vzrostou.
6. Portfolio místo jednotlivých smluv
IPTV poskytovatel spustí 10 000 zákazníkům tříměsíční zkušební verzi prémiové služby. Pokud umí z dat odhadnout, že si ji zaplatí 40 %, může tržby uznávat už od prvního měsíce. Za prosinec to je 600 tisíc Kč.
Když taková data nemá, čeká na každého zákazníka zvlášť. Kvalitní data o zákaznících tak přímo ovlivňují, kdy uvidíte tržby ve výsledovce.
Shrnutí v číslech
| Situace | Fakturováno / smluvní cena | Tržba podle I-55 |
|---|---|---|
| Vratky 10 % | 1 000 000 Kč | 900 000 Kč |
| Bonus +10 % nejistý | 11 000 000 Kč | 10 000 000 Kč |
| Hrozící sankce 10 % | 1 000 000 Kč | 900 000 Kč |
| Dodání bez očekávané platby | 2 000 000 Kč | 0 Kč |
| Zprostředkování s provizí 20 % | 15 000 Kč | 3 000 Kč |
Co to znamená pro banku, kupujícího a daně
Banka a investor. Firma, která měla tržby „nafouknuté“ fakturací a opravovala je až přes rezervy nebo opravné položky, může po správné aplikaci vykazovat nižší obrat. Horší výsledek to není – jen přesnější. Ale je potřeba ho umět vysvětlit dřív, než se zeptají.
Kupující a due diligence. Kupující nekupuje fakturované tržby. Kupuje tržby, které firma skutečně realizuje. Pokud váš obrat stojí na bonusech, které nemusí přijít, nebo na zprostředkování vykazovaném v hrubém, ukáže to každá poctivá prověrka. A snížení ceny přijde až u stolu.
Názor NÚR na rezervy. Postup „celá fakturovaná částka do tržeb a korekce přes rezervu v nákladech“ NÚR výslovně odmítla. Podle ní nadhodnocuje výnosy a má znaky zastírání skutečného stavu.
Daně. U účetních jednotek se základ daně z příjmů odvíjí od účetních výnosů. Změna časování a výše tržeb se tak může promítnout i do daní, například přes oddělení úrokové složky u dlouhé splatnosti. NÚR daňové dopady záměrně neřeší, stejně jako DPH. To je téma pro vašeho daňového poradce – ideálně ještě před roční závěrkou.
Reporting a KPI. Pokud máte bonusy obchodníků nebo cíle managementu navázané na obrat, zkontrolujte, z jakého čísla se počítají. Fakturace a účetní tržby se mohou rozejít.
Checklist pro CFO a majitele před roční závěrkou
- Projděte hlavní smlouvy se zákazníky: kdy na ně skutečně přechází kontrola?
- Sepište všechny variabilní složky ceny: bonusy, rabaty, objemové slevy, sankce.
- Pokud nabízíte právo vrácení, mějte data o historické míře vratek.
- U každého prodeje přes partnery rozhodněte: prodáváme na svůj účet, nebo zprostředkováváme?
- Zkontrolujte smlouvy s nadstandardní splatností – neskrývá se v nich financování?
- Podívejte se na dodávky rizikovým zákazníkům: očekávali jste v okamžiku dodání platbu?
- Ověřte, jestli KPI a odměny stojí na fakturaci, nebo na účetních tržbách.
- Spočítejte dopad na covenanty a proberte ho s bankou dřív, než ho uvidí sama.
- Konzultujte daňové dopady se svým daňovým poradcem.
- Rozhodnutí a odhady zdokumentujte. Jsou to účetní odhady a musíte je revidovat nejpozději ke každé závěrce.
Závěr: tržby jako realita, ne jako faktura
I-55 není další byrokracie. Je to krok k tomu, aby čísla ve výsledovce odpovídala tomu, co firma skutečně vydělala. Stejně jako u nedávné interpretace I-53 k ekvivalenci jde o věrný a poctivý obraz, ne o techniku.
Žádný software vám ale neřekne, jestli smlouva s bonusem, vratkou nebo prodejcem v síti znamená milion tržeb, nebo 900 tisíc. To musí posoudit člověk, který rozumí účetnictví i vašemu byznysu. A právě tady se ukazuje rozdíl mezi CFO, který jen „zavírá účetnictví“, a CFO, který firmě drží čísla v pravdě.
Interpretace není právně závazná a nenahrazuje posouzení konkrétní situace. Článek je zjednodušený přehled pro majitele a finanční ředitele.
Zdroj
- Interpretace NÚR I-55 Určení okamžiku vzniku výnosu – schválena 14. září 2026, zpracoval doc. Ing. David Procházka, Ph.D. (VŠE Praha), včetně ilustrativních příkladů a vypořádání připomínek.